आरबीआई ने रेपो रेट में की 25 आधार अंकों की बढ़ोतरी, रीटेल लोन और होम लोन हुए महंगे
आरबीआई ने रेपो रेट में की 25 आधार अंकों की बढ़ोतरी, रीटेल लोन और होम लोन हुए महंगे
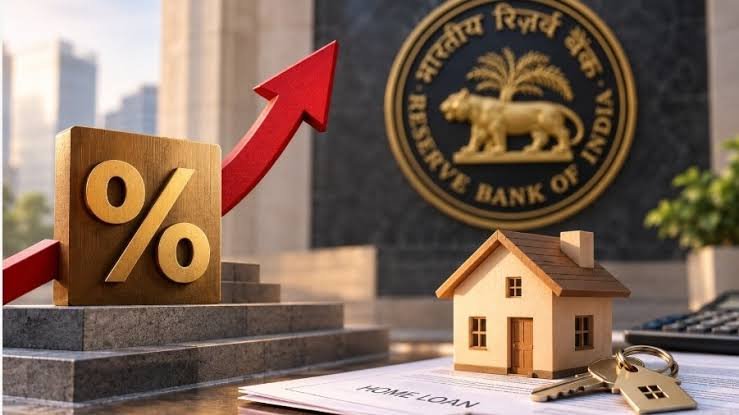
भारतीय रिजर्व बैंक (RBI) ने मौद्रिक नीति समिति (MPC) के फैसलों की घोषणा करते हुए रेपो रेट में 25 आधार अंकों (bps) की बढ़ोतरी कर दी है। इसके साथ ही रेपो रेट 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गया है। केंद्रीय बैंक के इस कदम से फ्लोटिंग ब्याज दर पर कर्ज लेने वाले आम ग्राहकों की कर्ज लागत बढ़ जाएगी और उनकी मासिक किस्त (EMI) या लोन की अवधि प्रभावित हो सकती है।
प्रमुख आर्थिक बदलावों और फैसलों से जुड़ी मुख्य बातें:
रेपो रेट बढ़कर 5.50 प्रतिशत हुआ: आरबीआई द्वारा नीतिगत दरों में यह बढ़ोतरी सीधे तौर पर बाजार-आधारित बेंचमार्क से जुड़े कर्जों को प्रभावित करती है। भारत में अधिकांश खुदरा होम लोन ग्राहक ‘फ्लोटिंग रेट’ विकल्प चुनते हैं, जो फिक्स्ड रेट की तुलना में आमतौर पर 1 से 2.5 प्रतिशत तक सस्ते होते हैं। रेपो रेट बढ़ने पर बैंक आमतौर पर बढ़ी हुई लागत ग्राहकों पर ट्रांसफर करते हैं।
ईएमआई (EMI) या टेन्योर पर असर: यदि कोई ग्राहक वर्तमान में 8 प्रतिशत ब्याज दर पर होम लोन चुका रहा है, तो इसका पूरा असर होने पर दर बढ़कर लगभग 8.25 प्रतिशत हो सकती है। ऐसी स्थिति में बैंकों के पास दो विकल्प होते हैं—वे या तो ग्राहक की मासिक किस्त (EMI) बढ़ा सकते हैं या फिर ईएमआई को स्थिर रखते हुए लोन की चुकौती अवधि (टेन्योर) बढ़ा सकते हैं।
महंगाई और वैश्विक दबाव: यह निर्णय ऐसे समय में आया है जब पश्चिम एशिया में बढ़ता तनाव, 100 डॉलर प्रति बैरल से ऊपर चल रही कच्चे तेल (कच्चे तेल) की कीमतें, खाद्य महंगाई और वैश्विक वित्तीय अनिश्चितताएं भारतीय अर्थव्यवस्था पर दबाव बना रही हैं।
मौद्रिक नीति का बदला रुख (‘कैलिब्रेटेड टाइटनिंग’): आरबीआई ने इस बार सिर्फ रेपो रेट बढ़ाने का फैसला ही नहीं किया है, बल्कि अपनी मौद्रिक नीति का रुख बदलकर ‘संतुलित सख्ती’ (Calibrated Tightening) कर दिया है। आरबीआई गवर्नर संजय मल्होत्रा ने स्पष्ट किया है कि निकट भविष्य में ब्याज दरों में कटौती की कोई संभावना नहीं है। आगे की कार्रवाई परिस्थितियों के आधार पर दरों में और बढ़ोतरी या यथास्थिति पर आधारित होगी।
विशेष J सलाह: वित्तीय विशेषज्ञों ने होम लोन और अन्य खुदरा कर्जधारकों को सलाह दी है कि वे अपने-अपने बैंकों की आधिकारिक वेबसाइट या बैंक से मिलने वाली सूचनाओं पर पैनी नजर रखें, क्योंकि विभिन्न बैंक दरों में संशोधन और उसके प्रभाव को अपने नियमों के अनुसार अलग-अलग तरीके से लागू कर सकते हैं।